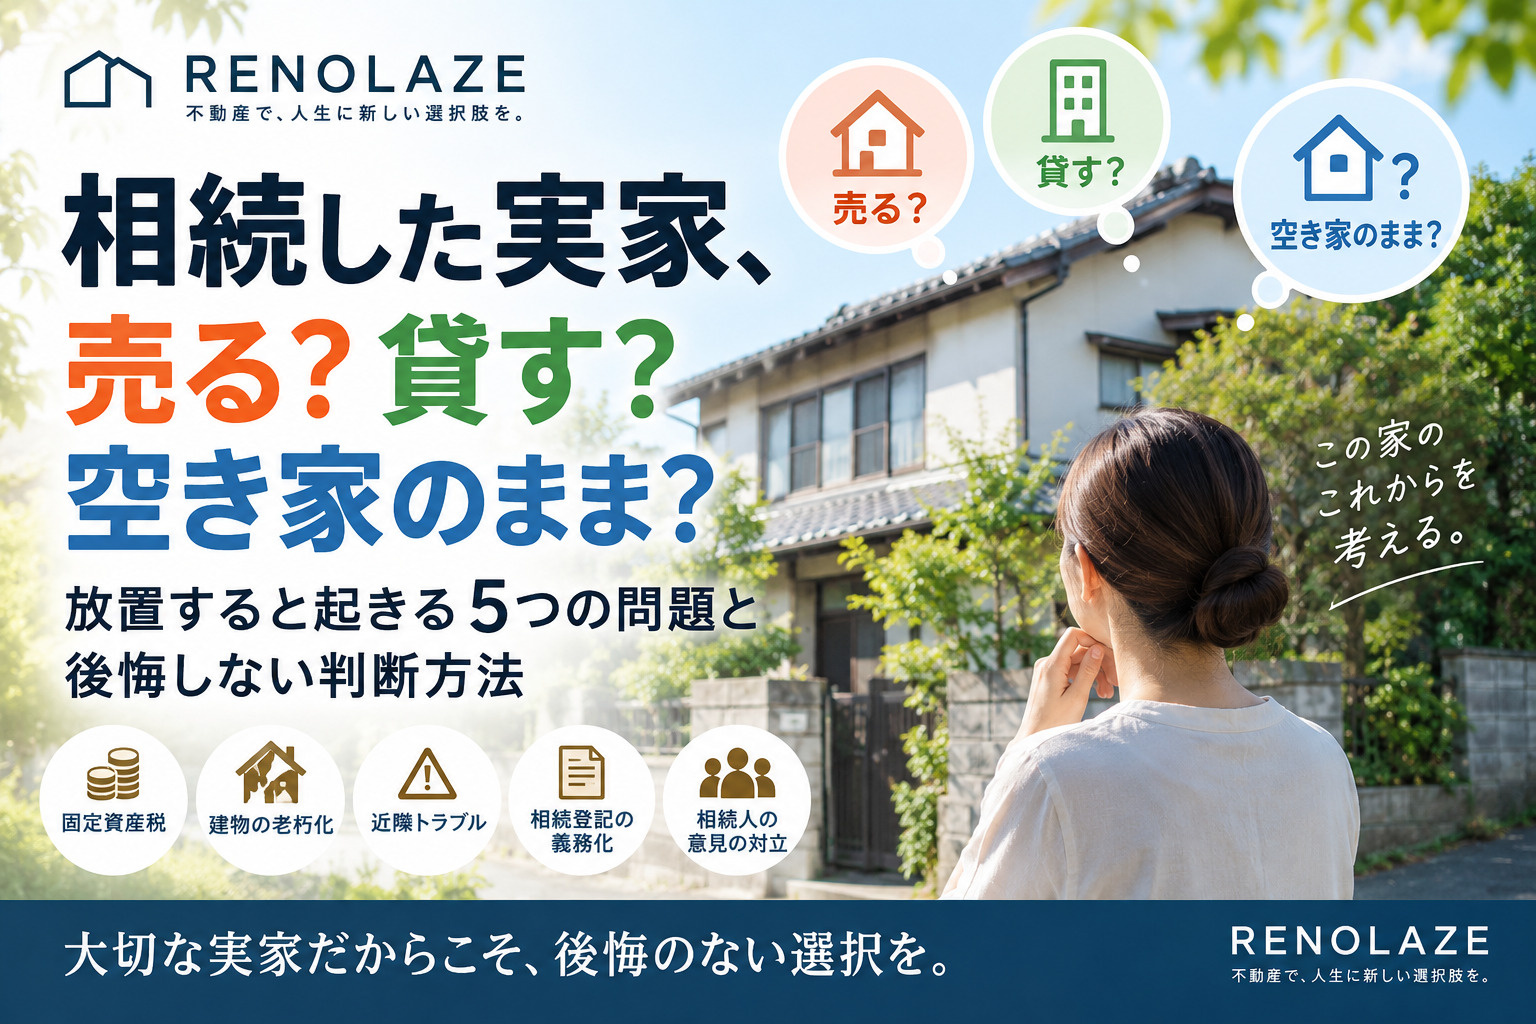
相続した実家、売る?貸す?空き家のまま?放置すると起きる5つの問題と後悔しない判断方法
2026年10月12日|RENOLAZE(リノレイズ)不動産コラム
「親から実家を相続したけれど、誰も住む予定がない」
「思い出のある家だから、簡単には売却したくない」
「貸せば家賃収入になるけれど、本当に得なの?」
実家を相続した際、このような悩みを抱える方は少なくありません。
実家は単なる不動産ではなく、家族の思い出が詰まった大切な場所です。
しかし、誰も住まないまま長期間放置すると、固定資産税や維持管理費の負担だけでなく、建物の老朽化、近隣トラブル、将来の売却への影響など、さまざまな問題が生じる可能性があります。
さらに、相続登記の義務化や空き家に関する税制など、知っておくべき制度もあります。
今回は、相続した実家を「売る」「貸す」「保有する」の3つの選択肢で比較し、後悔しないための判断方法をRENOLAZEが分かりやすく解説します。
1.相続した実家を空き家のまま放置すると起きる5つの問題
① 誰も住んでいなくても固定資産税がかかる
不動産を所有している限り、原則として毎年、固定資産税が課税されます。地域や土地・建物の条件によっては、都市計画税もかかります。
例えば、年間の固定資産税・都市計画税が12万円、その他の維持費が年間18万円かかる実家であれば、所有するだけで年間30万円の負担です。
10年間では300万円になります。
これは、突発的な修繕費を含まない金額です。
なお、住宅用地には固定資産税の課税標準を軽減する特例がありますが、空き家の管理状態によっては適用を受けられなくなる場合があります。
② 建物の老朽化が進み、売却価格に影響する
建物は、人が住んでいなくても劣化します。
特に注意したいのは、雨漏り、外壁の傷み、給排水設備の不具合、湿気によるカビ、シロアリ被害などです。
例えば、数年間放置したことで雨漏りが進行し、売却前に多額の修繕が必要になる可能性もあります。
もちろん、すべての空き家で高額な修繕費が発生するわけではありません。
しかし、管理状態が悪い物件ほど、買主が修繕費用を見込んで購入価格を判断する可能性があります。
③ 近隣トラブルや所有者責任が発生する
空き家を適切に管理していないと、雑草、害虫、悪臭、不法投棄などの問題が発生することがあります。
さらに、老朽化した塀や屋根材が落下し、第三者に損害を与えた場合には、所有者が損害賠償責任を問われる可能性があります。
「住んでいないから関係ない」というわけではありません。
所有している以上、適切な管理が求められます。
④ 管理不全空家等に指定される可能性がある
2023年12月に施行された改正空家等対策特別措置法では、放置すれば特定空家等になるおそれのある「管理不全空家等」に対する措置が設けられました。
自治体から勧告を受けた場合、住宅用地に対する固定資産税等の軽減特例が適用されなくなることがあります。
ただし、空き家になっただけで自動的に固定資産税が6倍になるわけではありません。
実際の税額は、土地の評価額、住宅用地の区分、自治体の判断などによって異なります。
⑤ 相続人同士で意見が対立する
実家を兄弟姉妹で相続した場合、売却や賃貸について意見が分かれることがあります。
例えば、長男は売却を希望し、長女は思い出があるから残したいと考え、次男は貸して家賃収入を得たいと考えるケースです。
共有名義の場合、不動産全体の売却には原則として共有者全員の同意が必要です。
時間が経つほど相続関係が複雑になる場合もあるため、早い段階で話し合うことが重要です。
2.相続登記は義務化!放置するとどうなる?
2024年4月1日から、相続登記が義務化されました。
相続によって不動産の所有権を取得したことを知った日から、原則3年以内に相続登記を申請する必要があります。
また、遺産分割によって取得者が決まった場合にも、別途3年以内の登記義務が生じることがあります。
2024年4月1日より前に発生した相続も対象です。施行前の相続については経過措置があり、原則として2027年3月31日が重要な期限となります。
正当な理由なく申請義務を怠った場合には、10万円以下の過料が科される可能性があります。
なお、相続登記がすぐにできない場合には「相続人申告登記」という制度もあります。
ただし、これだけで遺産分割後の所有権移転登記が完了するわけではありません。
実家を売る・貸す・保有する、いずれの場合も、まず相続関係と登記状況を確認しましょう。
3.実家を「売る・貸す・保有する」どれが得?
それぞれの選択肢には、メリットとデメリットがあります。
選択肢 | メリット | デメリット |
|---|---|---|
売却する | 現金化できる。将来の管理負担を減らせる | 売却後は原則として取り戻せない。税金が発生する場合がある |
賃貸する | 家賃収入を得られる。所有権を維持できる | 修繕費・空室・滞納・賃貸借契約上のリスク |
保有する | 将来の居住や活用に備えられる | 税金・管理費・劣化リスクが継続する |
大切なのは、目先の収入だけで判断しないことです。
今後の維持費、修繕費、税金、家族の意向まで考慮する必要があります。
4.具体例で比較!3,000万円の実家を売る場合と貸す場合
例えば、次のような実家を相続したと仮定します。
【モデルケース】
所在地:東京都内の住宅地
建物:築35年の木造戸建て
現在の想定売却価格:3,000万円
想定賃料:月額12万円
賃貸開始前の修繕費:200万円
固定資産税・都市計画税:年間12万円
※以下は比較方法を説明するための仮定であり、実際の査定価格や収益を保証するものではありません。
A.売却した場合
3,000万円で売却できたと仮定します。
項目 | 金額 |
|---|---|
売却価格 | 3,000万円 |
仲介手数料(税込・上限の計算例) | 約105.6万円 |
印紙税・登記関連費用等(仮定) | 10万円 |
譲渡所得税等 | 別途計算 |
税引前の概算手取り | 約2,884.4万円 |
このほか、残置物撤去費、測量費、建物解体費、住宅ローン残債などがあれば考慮する必要があります。
また、譲渡所得税は売却価格そのものではなく、取得費・譲渡費用などを考慮して計算されます。
B.賃貸した場合
月額12万円で貸し出すと、満室なら年間家賃収入は144万円です。
しかし、家賃収入がすべて利益になるわけではありません。
項目 | 年間金額 |
|---|---|
家賃収入(満室想定) | 144万円 |
空室損失(年1か月相当) | ▲12万円 |
固定資産税等 | ▲12万円 |
修繕費・維持管理費(仮定) | ▲20万円 |
火災保険・その他費用(仮定) | ▲5万円 |
年間収支(税引前) | 95万円 |
さらに、賃貸開始前の修繕費200万円が必要です。
単純計算では、初期修繕費200万円を年間収支95万円で回収するまで約2.1年かかります。
ただし、この計算には賃貸募集費用、大規模修繕、所得税・住民税、追加の空室損失、資金調達費用などを十分に織り込んでいません。
また、売却すれば得られる資金を不動産に固定し続けることになるため、資金の運用機会も比較する必要があります。
C.空き家のまま10年間保有した場合
年間維持費を30万円とすると、10年間で300万円の支出です。
さらに、突発的な修繕や建物の老朽化が発生する可能性があります。
一方で、土地価格が上昇する可能性や、将来自分や家族が利用できる価値もあります。
つまり、売却・賃貸・保有のどれが有利かは、将来の不動産価格、賃貸収支、保有コスト、家族の利用予定によって変わります。
5.相続した空き家を売却すると3,000万円控除が使える?
相続した実家を売却する場合、一定の条件を満たせば、譲渡所得から最高3,000万円を控除できる特例があります。
これは、国税庁が定める「被相続人の居住用財産(空き家)を売ったときの特例」です。
例えば、相続した実家を3,000万円で売却した場合でも、売却価格3,000万円がそのまま課税対象になるわけではありません。
譲渡所得は、原則として次のように計算します。
譲渡所得=売却価格-(取得費+譲渡費用)
そのうえで、特例の要件を満たせば、譲渡所得から最高3,000万円を控除できる可能性があります。
【特例を受けるための主な条件】
・原則として、1981年5月31日以前に建築された家屋であること
・区分所有建物登記がされている建物ではないこと
・被相続人が居住していた家屋であること(老人ホーム入所など一定の例外あり)
・相続後、売却までの使用状況が所定の要件を満たしていること
・売却代金が1億円以下であること
・相続開始から3年を経過する日の属する年の12月31日までに売却すること
・2027年12月31日までの譲渡であること(現行制度の適用期限)
・耐震基準や取り壊し等について所定の要件を満たすこと
なお、2024年1月1日以後の譲渡については、一定の条件のもと、買主が譲渡後に耐震改修や取り壊しを行う場合も対象になり得ます。
また、相続人が3人以上の場合は、特別控除額が1人あたり最高2,000万円となる場合があります。
注意!一度貸してしまうと特例が使えないことも
ここは特に重要です。
相続した実家を賃貸に出す前に、必ず税制上の特例を確認してください。
相続後に第三者へ貸し出すと、空き家の3,000万円特別控除の適用要件を満たさなくなる可能性があります。
「とりあえず数年間貸して、後から売却すればいい」と考えていた結果、税制上のメリットを失うケースも考えられます。
そのため、売却と賃貸で迷っている場合には、先に税理士などの専門家へ確認することをおすすめします。
6.相続した実家は「売却」と「賃貸」のどちらが向いている?
どちらが有利かは、物件の状態や立地、将来の利用予定によって異なります。
売却に向いている可能性が高いケース
① 今後、家族が住む予定がない
将来利用する予定がなければ、保有し続ける必要性は低くなります。
② 建物の老朽化が進んでいる
賃貸するために多額の修繕費が必要な場合、家賃収入で回収できるか慎重に判断する必要があります。
③ 相続人が複数いる
売却して現金化することで、相続人間で財産を分けやすくなる場合があります。
④ 遠方に住んでいて管理が難しい
定期的な見回りや修繕対応が難しい場合には、売却が合理的な選択になることがあります。
⑤ 空き家の3,000万円特別控除を利用できる可能性がある
特例による税負担の軽減が大きい場合、賃貸より売却が有利になる可能性があります。
賃貸に向いている可能性が高いケース
① 駅から近く、賃貸需要が安定している
入居者を確保しやすい立地であれば、継続的な家賃収入を期待できます。
② 建物の状態が良い
大きな修繕費をかけずに貸し出せる場合、初期投資を抑えられます。
③ 将来、家族が住む可能性がある
所有権を維持しながら、一定期間賃貸する方法も考えられます。
ただし、普通借家契約では貸主の都合だけで簡単に退去を求められないため、定期借家契約の活用なども検討する必要があります。
④ 家賃収入から十分な利益が残る
家賃収入から税金、修繕費、保険料、空室損失などを差し引いても、安定した収益が期待できる物件です。
判断のポイント
「売却すればいくら残るのか」と「賃貸すれば年間いくら残るのか」を比較することが重要です。
家賃収入だけを見て判断するのではなく、将来の大規模修繕や空室リスクも考慮しましょう。
7.相続した実家で後悔しないための5つのステップ
相続した実家の活用方法を決める際は、次の順番で進めることをおすすめします。
STEP 1|相続人と登記状況を確認する
まずは、誰が相続人なのか、不動産の名義が誰になっているのかを確認しましょう。
登記事項証明書、戸籍、遺産分割協議の状況などを整理します。
STEP 2|現在の売却価格を調べる
実家が現在いくらで売れるのか、不動産会社に査定を依頼します。
土地の面積、接道状況、建物の状態、周辺の成約事例などを踏まえて確認しましょう。
STEP 3|賃貸した場合の収支を試算する
賃貸に出す場合は、想定賃料だけでなく、必要な修繕費、固定資産税、保険料、空室リスクなども確認します。
初期費用を何年で回収できるか、将来の修繕に対応できるかまで検討することが重要です。
STEP 4|税金と特例を確認する
売却する場合には、譲渡所得税や空き家の3,000万円特別控除などを確認します。
特に、賃貸や解体を行う前に、税制上の要件を確認しておくことが大切です。
STEP 5|家族で話し合い、方針を決める
最後に、売却価格、賃貸収支、将来の利用予定、相続人の意向を整理します。
数字だけでなく、家族の思い出や気持ちも大切にしながら、納得できる方法を選びましょう。
8.RENOLAZEなら「売却」と「賃貸」の両方を比較できます
相続した実家について、最初から売却すると決める必要はありません。
RENOLAZE(リノレイズ)では、不動産売却の査定や販売方法の検討を通じて、お客様の状況に合ったご提案を行っています。
さらに、アブレイズグループには、賃貸管理を専門とするアブレイズパートナーズがあります。
そのため、売却だけでなく、賃貸として活用する場合の収支や管理方法についても、グループ内で連携して検討できます。
例えば、
「売却した場合、実際にいくら手元に残るのか?」
「貸した場合、修繕費を何年で回収できるのか?」
「将来、子どもが住む可能性があるけれど、今はどうすればよいのか?」
こうした疑問を一つずつ整理し、売却・賃貸の両面から比較することができます。
大切なのは、不動産会社にとって都合の良い方法ではなく、お客様とご家族にとって最善の選択を考えることです。
9.まとめ|相続した実家は「何もしないこと」が最も高くつく場合も
相続した実家をどうするかは、簡単に決められる問題ではありません。
家族の思い出、将来の利用予定、相続人それぞれの考え方など、金額だけでは判断できない事情もあります。
しかし、「とりあえず、そのままにしておこう」という判断にも、費用とリスクが伴います。
空き家のまま保有すれば、固定資産税や維持管理費が発生し、建物の老朽化も進みます。
一方で、売却すればまとまった資金を確保でき、賃貸すれば継続的な家賃収入を得られる可能性があります。
ただし、どの選択肢にもメリットとデメリットがあります。
重要なポイントは次の5つです。
空き家を放置しないこと。 税金、建物の劣化、近隣トラブルなどのリスクを把握しましょう。
相続登記を確認すること。 2024年4月から義務化されており、過去の相続も対象です。
売却価格と賃貸収支を比較すること。 家賃収入だけでなく、修繕費・空室・税金まで含めて判断しましょう。
売却前に税制特例を確認すること。 相続空き家の3,000万円特別控除は、利用状況によって適用できなくなる可能性があります。
家族の将来まで考えること。 目先の利益だけでなく、相続人の意向や今後の利用予定も大切です。
大切なのは「売るか、貸すか」ではなく、「どの選択が自分たちにとって最善か」
例えば、3,000万円で売却できる実家でも、立地が良く、修繕費が少なく、安定した賃貸需要があれば、保有して貸す方が適している可能性があります。
反対に、賃貸開始までに多額の修繕費が必要で、将来住む予定もない場合には、早めの売却が合理的な選択になることもあります。
そして、相続した実家を手放すことは、決して家族の思い出を手放すことと同じではありません。
大切な実家だからこそ、感情も数字も大切にして、後悔のない選択をしていただきたい。
それがRENOLAZEの考え方です。
相続した実家の売却・賃貸でお悩みの方へ
「実家がいくらで売れるのか知りたい」
「売るのと貸すのでは、どちらが得なのか比較したい」
「兄弟で相続した家をどうすればよいか分からない」
「相続した空き家の管理や修繕費が心配」
このようなお悩みがありましたら、ぜひRENOLAZE(リノレイズ)へご相談ください。
RENOLAZEでは、物件の立地や建物の状態、周辺の成約事例などを踏まえ、不動産売却についてご提案いたします。
また、賃貸活用をご希望の場合には、グループ会社のアブレイズパートナーズと連携し、想定賃料、管理方法、必要な修繕、収支の見通しについても検討できます。
「売却した場合」と「賃貸した場合」を比較してから決める。
それも、不動産を大切にする一つの方法です。
私たちアブレイズグループが掲げるビジョンは、
「日本一人間くさいサービスで業界の顧客体験を変える」
というものです。
単に不動産を売ることだけを目的とせず、お客様やご家族の事情に寄り添い、将来を見据えた選択を一緒に考えてまいります。
相続した実家について、まだ方針が決まっていなくても構いません。
まずはお気軽にご相談ください。
RENOLAZE(リノレイズ)|不動産売却・購入のご相談
公式サイト:https://www.renolaze.jp/
アブレイズパートナーズ|賃貸管理・不動産活用のご相談
公式サイト:https://ablaze-p.co.jp/
※本記事は2026年10月12日時点の制度を前提とした一般的な解説です。税制特例の適用や相続手続、賃貸借契約の条件は個別事情によって異なります。実際の判断にあたっては、税理士・司法書士・弁護士等の専門家にもご確認ください。