【2026年9月最新】金利上昇で不動産市場はどうなる?今「買う人」「売る人」が知っておくべきこと
「不動産価格は高すぎるから、もう少し待った方がいいですか?」
「金利が上がったので、今のうちに売った方がいいですか?」
最近、このようなご相談が増えています。
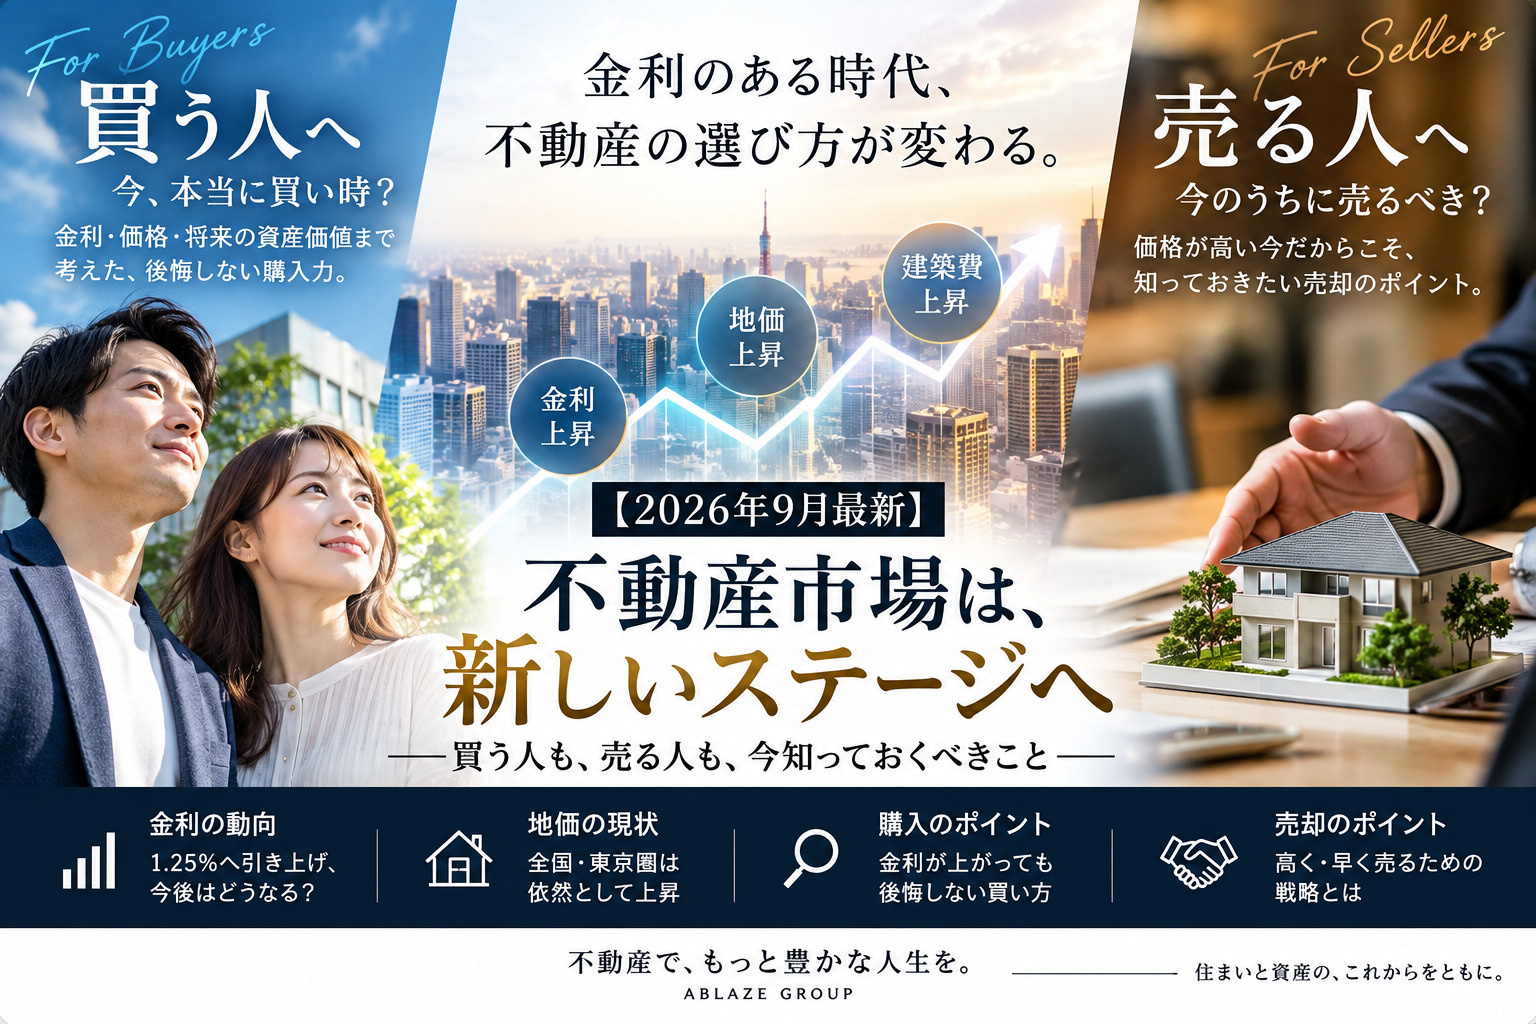
結論から申し上げると、2026年の不動産市場は「買い時」「売り時」と一言で判断できる相場ではなくなりました。
むしろ今後は、
「何を、どこで、いくらで買うのか」
「何を、いつ、いくらで売るのか」
によって結果が大きく変わる市場になっていくと考えています。
その大きな理由が、金利のある世界への本格的な転換です。
日銀が政策金利を1.25%へ。明らかに潮目が変わった
2026年9月17日、日本銀行は政策金利を1.25%へ引き上げました。
31年ぶりの高水準です。
さらに植田総裁は、基調的な物価上昇率が2%に近づく中、物価の上振れを警戒する姿勢を示しており、今回で利上げが終了したと決まったわけではありません。
不動産にとって、これは非常に重要です。
なぜなら、不動産は数千万円、場合によっては数億円を借り入れて購入する商品だからです。
金利が1%違うだけでも、長期間では支払総額に大きな差が生まれます。
実際、2026年9月の「フラット35」は、借入期間21~35年・融資率9割以下の場合、最も多い金利が年3.46%となっています。
つまり、
「物件価格だけを見て不動産を買う時代」から、
「価格+金利+将来の売却価格まで考えて買う時代」
へ完全に移行しつつあります。
では、不動産価格はこれから下がるのか?
ここが一番気になるところでしょう。
金利が上がれば、一般論として不動産価格には下落圧力がかかります。
購入者が借りられる金額が小さくなり、投資家が求める利回りも上昇しやすくなるからです。
ところが現在の日本では、まだ地価そのものは上昇しています。
2026年9月に発表された都道府県地価調査では、全国平均の住宅地は前年比+1.0%、商業地は+2.9%。
東京圏ではさらに強く、住宅地+4.0%、商業地+8.9%となっています。
つまり今は、
「金利は上昇しているのに、地価も上昇している」
という、少し特殊な状況です。
ここからが重要です。
私たちは今後、「不動産の二極化」がさらに進むと考えています。
これからすべての不動産が一律に上がったり、一律に下がったりする可能性は低いでしょう。
むしろ、
「欲しい人が多い不動産」と「欲しい人が少ない不動産」の価格差が広がる
と考えた方が自然です。
東京都心、駅近、再開発エリア、管理状態の良いマンション、土地としての価値が高い物件などは、金利が上昇しても需要が残る可能性があります。
一方で、
駅から遠い、築年数が古い、管理状態が悪い、修繕積立金が不足している、人口減少地域にある――。
こうした物件は、金利上昇によって購入者の選別が厳しくなるほど、売却に時間がかかる可能性があります。
「不動産だから上がる」のではなく、「選ばれる不動産だから価値が維持される」。
これが今後ますます重要になるでしょう。
これから不動産を「購入する人」へ
「金利が上がったので、今は買わない方がいいですか?」
必ずしもそうではありません。
なぜなら、
金利が下がるまで待てば、欲しい物件の価格が下がっている保証もないからです。
特に東京都心部などでは、土地価格、建築費、人件費など複数のコストが価格形成に影響します。
逆に今後、金利上昇によって購入希望者が減れば、これまで売主優位だった物件で価格交渉がしやすくなる可能性もあります。
したがって、購入する人にとって大切なのは「今買うか、待つか」ではありません。
「金利がさらに上昇しても、この物件を持ち続けられるか?」
ここまで計算して購入することです。
例えば5,000万円を35年間借りた場合、単純計算では金利1%と2%では毎月返済額に約2.4万円、
総返済額では約1,000万円近い差が生じます。
※元利均等返済・ボーナス返済なしの概算。実際の借入条件によって異なります。
だからこそ、住宅購入では「銀行からいくら借りられるか」ではなく、
「無理なく、いくら返し続けられるか」
から逆算することが重要です。
投資用不動産を購入する人は、さらに注意が必要です。
投資物件の場合、見るべき数字は表面利回りだけではありません。
今後特に重要なのは、
NOI(Net Operating Income:純営業収益)と借入金利の差です。
家賃収入から管理費、修繕費、固定資産税、空室損失などを引いた実質収益が、借入コストに対して十分なのか。
ここを確認する必要があります。
「表面利回り7%だから大丈夫」
では危険です。
金利上昇、修繕費上昇、空室率上昇が同時に起きた場合でも、キャッシュフローがプラスになるか。
これからの不動産投資は「値上がりする物件探し」以上に、「金利が上がっても死なない物件選び」が重要になります。
では、「売却する人」はどうするべきか?
売却を検討している人にとっても、現在は非常に重要なタイミングです。
先ほどお伝えした通り、地価はまだ上昇基調です。
全国平均では住宅地・商業地ともに5年連続上昇し、東京圏では上昇が続いています。
一方で、金利上昇はこれから購入者側の資金調達能力に影響してきます。
したがって、
「まだ価格が高い」ことと、「今後も同じ勢いで高く売れる」ことは別問題です。
特に、
「数年以内には売却するつもり」
「住宅ローン残高が少なくなっている」
「相続した不動産を保有している」
「賃貸経営の利回りが低下している」
「大規模修繕を控えている」
という方は、一度現在の価格を確認しておく価値があります。
売るかどうかを決めていなくても構いません。
まず「今ならいくらで売れるのか」を知っておく。
それだけでも今後の選択肢は大きく変わります。
「高く売る」と「早く売る」は違います。
売却でよくある失敗があります。
「できるだけ高く売りたい」
これは当然です。
しかし相場より大幅に高い価格で売り出し、数カ月間問い合わせが入らず、何度も値下げする。
結果として、
「ずっと売れていない物件」
という印象が市場についてしまうことがあります。
最終的には、最初から適正価格で販売した場合より安くなるケースさえあります。
売却では、
査定価格が一番高い会社を選ぶことより、その価格で本当に買う人がいるのかを確認すること
の方が重要です。
査定価格は「売れる価格」ではありません。
ここはぜひ覚えておいてください。
2026年秋、不動産市場は大きな転換点にいる
現在は、
地価上昇 × 建築費上昇 × 金利上昇
という、これまでとは違う3つの力が同時に働いています。
国土交通省の最新地価調査では依然として上昇基調が確認される一方、日本銀行は利上げを進めています。
だからこそ、
「今は買い時です」
「今すぐ売るべきです」
と、すべての人に同じ答えを出すことはできません。
私たちが大切だと考えているのは、
買う人には、「買える物件」ではなく「買った後も安心できる物件」を。
売る人には、「高い査定価格」ではなく「実際に売れる価格と戦略」を。
そして、不動産会社の都合ではなく、そのお客様にとって本当に意味のある選択肢をご提案することです。
不動産は、多くの方にとって人生で最も大きな買い物であり、大切な資産です。
だからこそ、相場が動いている今ほど、
「なんとなく買う」「なんとなく売る」をやめる。
これが一番大切なのではないでしょうか。
購入を検討されている方も、売却を検討されている方も、
「まだ具体的には決めていない」段階で構いません。
現在の市況を踏まえ、
「今ならいくらで買えるのか」
「自分ならいくらまで借りても大丈夫なのか」
「所有している不動産はいくらで売れるのか」
「今売る場合と数年保有する場合では、どちらが合理的なのか」
一緒に整理するところから始めてみてください。
不動産を動かす前に、まず数字を知る。
それが、金利のある時代の不動産取引で失敗しないための第一歩です。