【中古マンション市場に変化】「高く出せば売れる」時代の終焉?
こんにちは。
四谷三丁目・新宿御苑前・曙橋エリアを中心に不動産売買を行う、株式会社RENOLAZEです。
最近、中古マンションの売却現場で、明らかな変化を感じています。
それは、
「とりあえず高く売り出して、待っていればそのうち売れる」
という売り方が、以前ほど通用しなくなってきたことです。
マンション価格が一斉に暴落している、という話ではありません。
むしろ重要なのは、
「売れる物件」と「売れない物件」の差が大きくなってきた
ことです。
今回は、今まさに中古マンションの売却を検討している方に知っていただきたい「市場の変化」を、できるだけ分かりやすく解説します。
■ 今、中古マンション市場で何が起きている?
一言でいうと、
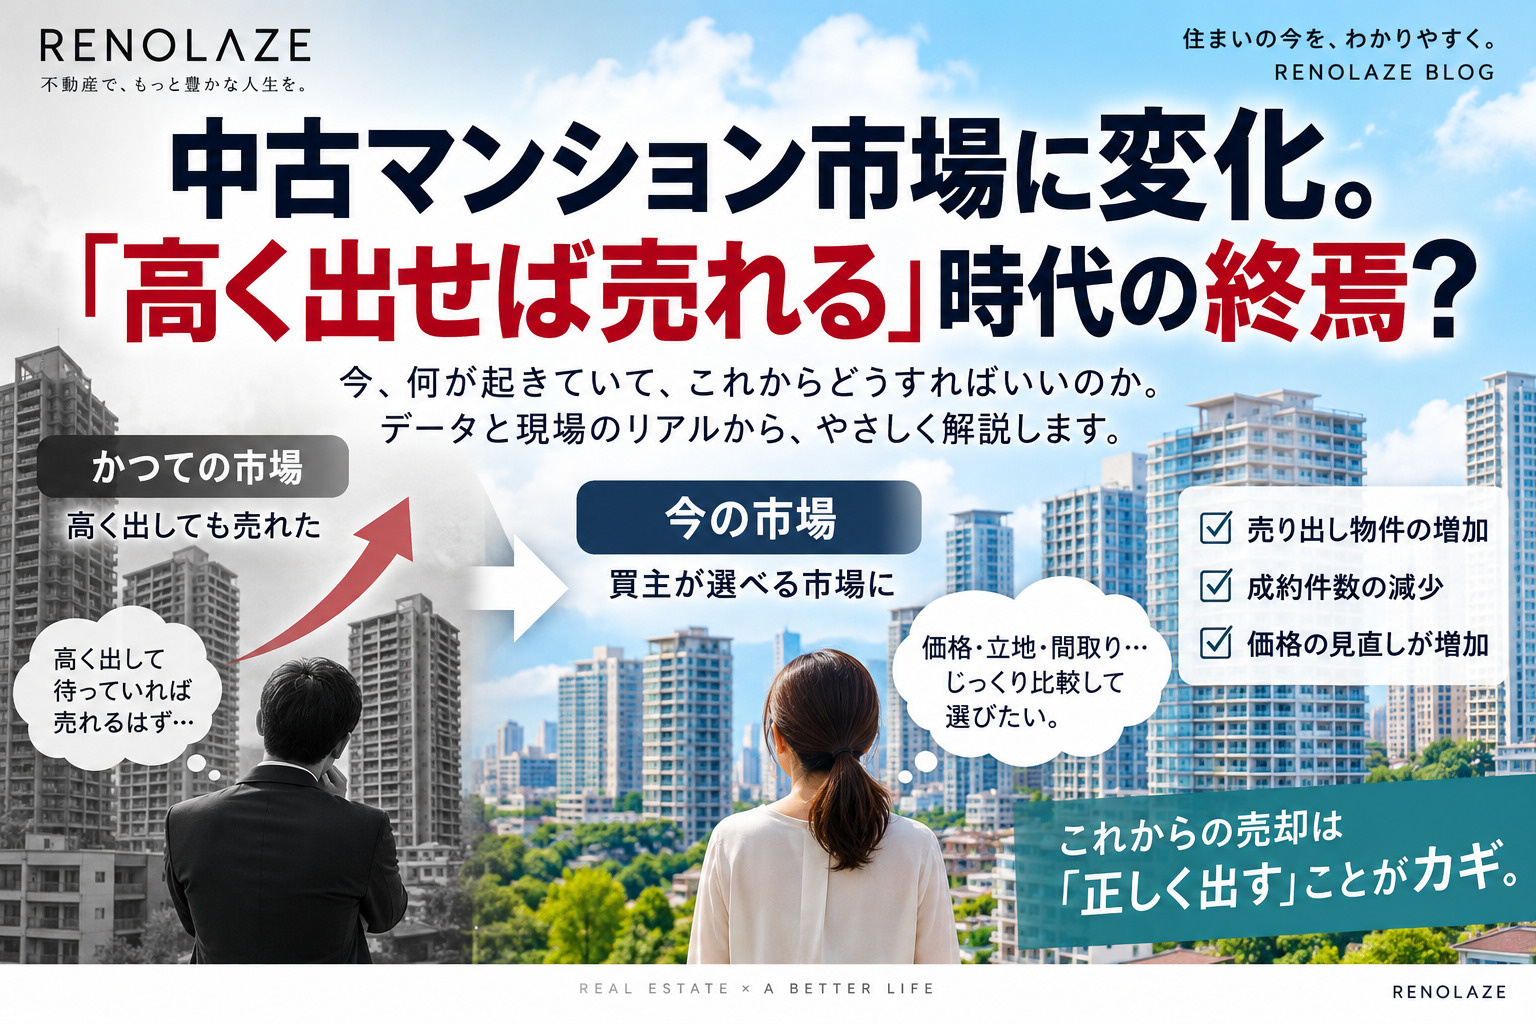
「買主が選べる市場」になってきています。
東京都では、2026年6~8月の既存マンション成約報告件数が、前年同期の6,431件から5,550件へ減少しています。
一方、東京23区の流通戸数は、2025年7月の12,468戸から2026年7月には14,869戸まで増えています。
つまり、
「売りたい物件は増えているのに、成約件数は減っている」
という状況です。
売主様にとって、ここは非常に重要です。
買主様からすると、比較できる物件が増えているからです。
■ 「1億5,000万円で売りに出ている」は相場ではない。
売却査定の際、よくこんなお話があります。
「同じマンションの同じくらいの広さが、1億5,000万円で出ています。だから私の部屋も1億5,000万円くらいですよね?」
気持ちはよく分かります。
しかし、
「1億5,000万円で売り出している」ことと、「1億5,000万円で売れた」ことは全く違います。
ここが現在の市場では非常に重要です。
実際、東京23区では売出価格を下げた継続流通住戸の割合が、2025年7月の36.7%から2026年7月には46.7%へ上昇しています。
つまり、かなりの物件が、
「最初に出した価格では売れず、途中で価格を見直している」
ということです。
■ なぜ「高く出して待つ」が危険なのか?
「別に急いでいないから、最初は高く出しておけばいい」
これもよく聞きます。
もちろん、戦略として高値からスタートすること自体が間違いではありません。
問題は、
「いつまで高値で試すのか」を決めていないこと。
です。
例えば1億円で売れる可能性が高いマンションを、1億1,000万円で売り出したとします。
当然、最初は反響が少なくなります。
3カ月後。
「やっぱり高かったな」と1億500万円へ。
さらに3カ月後。
1億円へ。
ここで売れれば問題ないように見えます。
ところが買主様や仲介会社から見ると、
「半年売れていない物件」
になっています。
すると、
「何か問題があるのでは?」
「まだ値下げするのでは?」
「9,500万円くらいで交渉できるのでは?」
という見方が出てきます。
価格だけでなく、物件の鮮度まで落としてしまう。
これが「高く出して待つ」最大のリスクです。
■ とはいえ、最初から安く売る必要もありません。
ここは誤解してほしくありません。
RENOLAZEとしても、
「早く売るために最初から安くしましょう」
という考えではありません。
大切なのは、
「高値を試す期間」を決めることです。
例えば、
販売開始
↓
7日後:問い合わせ・お気に入り・内覧予約を確認
↓
14日後:内覧・再内覧・買付状況を確認
↓
21日後:価格を維持するか、修正するか判断
という方法です。
実際に現在検討している販売案件でも、14~21日程度で市場反応を確認し、価格を検証する考え方を採用しています。
これなら、
「高く売れる可能性」
を残しながら、
「長期売れ残り」
も防ぐことができます。
■ RENOLAZEが重要だと考える「6つの数字」
これからの中古マンション売却では、売出価格だけを見てはいけません。
私たちは最低でも、
① 初回売出価格
② 現在の売出価格
③ 価格変更履歴
④ 販売日数
⑤ 実際の成約価格
⑥ 内覧・買付・見送り理由
を見るべきだと考えています。
例えば、同じマンションで、
A号室:1億5,000万円で売出中
B号室:1億4,500万円で成約済み
なら、
参考にすべきなのは、基本的にはB号室の方です。
なぜなら、
A号室は「売主様の希望価格」。
B号室は、
「実際に買主様がお金を出した価格」
だからです。
■ さらに大きな変化。「金利」です。
現在の中古マンション市場を考えるうえで、もう一つ無視できないのが金利です。
金利が上がれば、同じ月々の返済額でも借りられる金額は小さくなります。
例えば資料上の試算では、35年ローンで月々約28.2万円の返済額を前提にすると、
金利1.0% → 約1億円借りられる
のに対して、
金利2.0% → 約8,522万円
まで借入可能額が縮小します。
もちろん、これは一定条件を置いた試算であり、実際の住宅ローン条件は金融機関や買主様によって異なります。
しかし重要なのは、
「買いたい価格」と「買える価格」が違ってくる
ということです。
売主様が、
「このマンションなら1億5,000万円の価値がある」
と思っていても、
買主様の住宅ローンでは、
「1億4,000万円までしか買えない」
ということが増えてくる可能性があります。
■ では、マンション価格はこれから下がるのか?
これも単純ではありません。
中古マンション価格を支える材料もあります。
例えば、
建築費の上昇
新築マンション価格の上昇
都心部の供給制約
賃料上昇
などです。
東京のマンション建築費指数は、2015年平均を100とすると2026年8月は146.7。
また、東京23区の分譲マンション募集賃料も、2025年8月の4,860円/㎡から2026年8月には5,170円/㎡へ上昇しています。
ですから、
「金利が上がったからマンション価格は全部下がる」
というほど単純でもありません。
これから起きる可能性が高いのは、
「物件によって差が大きくなる市場」
だとRENOLAZEでは考えています。
■ これから強い物件・苦戦しやすい物件
例えば、
駅が近い
管理状態が良い
眺望が良い
間取りが使いやすい
賃料上昇余地がある
修繕計画がしっかりしている
こうした物件には、引き続き買主様が集まりやすいでしょう。
反対に、
競合物件が多い
価格だけ高い
管理状態に不安がある
間取りが特殊
修繕負担が大きい
物件は、以前より厳しく比較される可能性があります。
つまり、
「東京のマンションだから上がる」から、「選ばれるマンションが上がる」へ。
市場が変わってきているのだと思います。
■ 売却で大切なのは「最高値を当てること」ではない。
不動産売却で、
一番高い瞬間に売る。
これができれば理想です。
しかし、株価と同じで最高値は後にならないと分かりません。
だからこそ重要なのは、
「いくらなら売るか」を先に決めること。
例えば、
1億5,000万円なら売る。
1億4,500万円なら条件次第。
1億4,000万円以下なら保有する。
というように、自分の出口を決めておく。
そのうえで市場へ出し、
問い合わせ
内覧
再内覧
買付価格
見送り理由
を見ながら判断する。
これがこれからの売却方法です。
■ RENOLAZEは「売る・持つ」の両方を比較します。
売却相談だからといって、
必ず売る必要はありません。
今売却した場合の手取り。
1年間保有した場合の家賃収入。
住宅ローン残債。
管理費・修繕積立金。
今後の修繕。
将来の売却可能性。
これらを比較して、
「今売る」
「もう少し持つ」
「賃貸にする」
「別の不動産へ組み替える」
を考えることが大切です。
「高く出せば売れる」時代から、「正しく出せば売れる」時代へ。
中古マンション市場は、少しずつ変わっています。
だからといって、
「もうマンションは売れない」
という話ではありません。
むしろ、
物件の価値を正しく把握して、正しい価格で、正しいタイミングに売る。
これが以前より重要になってきたということです。
高く出すことが戦略なのではありません。
高値を試し、反応を確認し、必要なら素早く修正する。
これがこれからの売却戦略だと、RENOLAZEでは考えています。
中古マンションの売却をご検討中の方は、
「今売ったらいくらなのか?」
だけでも構いません。
四谷三丁目・新宿御苑前・曙橋をはじめ、東京都内の不動産売却・購入・資産の組み替えについて、株式会社RENOLAZEまでお気軽にご相談ください。